
Test pozornosti pre podnikanie: ako sa vyhnúť pokute kvôli pokladničnému bločku
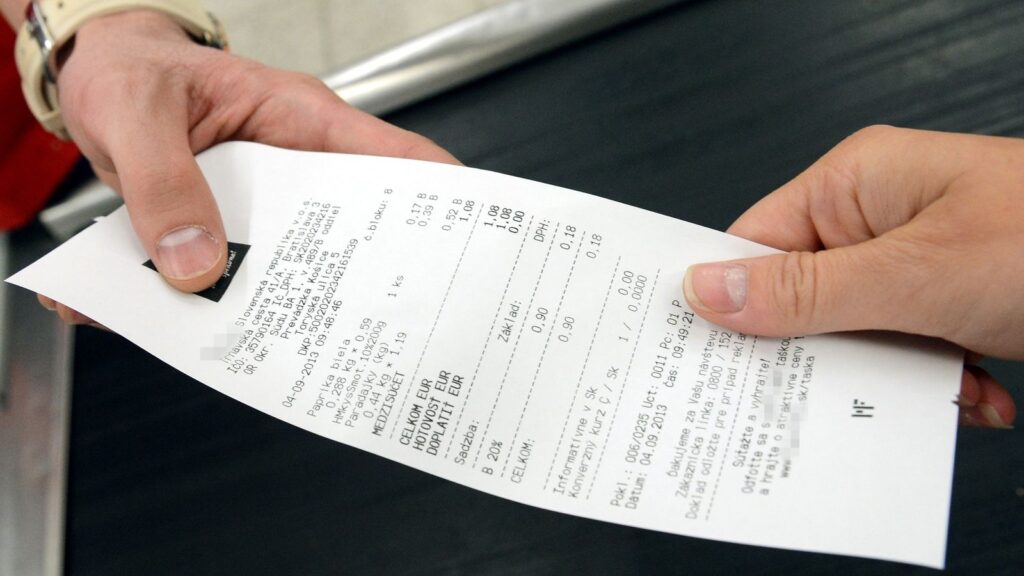
V máji 2026 sa jednou z najdiskutovanejších tém na Slovensku stala takzvaná „kauza langoš“ — situácia, keď podnikateľa z Trnavského kraja pokutovali za absenciu diakritiky v pokladničnom bločku, teda za nesprávne použitie slovenských symbolov.
Neskôr bola pokuta zrušená, avšak samotný príbeh vyvolal značný ohlas a ukázal, že mnohí podnikatelia nie sú úplne oboznámení s aktualizovanými požiadavkami na formátovanie pokladničných bločkov, ktoré nadobudli účinnosť 1. januára 2026 v rámci reformy systému e-Kasa.
Pravidlá sa sprísňujú
Finančná správa Slovenska v posledných rokoch sprísňuje kontrolu nad evidenciou hotovostných operácií a pokladničný bloček sa teraz považuje nielen za formalitu, ale za prísne regulovaný daňový dokument. To znamená, že akékoľvek odchýlky od stanovených požiadaviek môžu byť považované za porušenie zákona, aj keď ide o technické detaily formátovania.
Podľa platného zákona o evidencii tržieb sú podnikatelia, ktorí používajú systém e-Kasa, povinní vydať zákazníkovi pokladničný bloček ihneď po registrácii platby. Bloček môže byť buď vytlačený, alebo zaslaný v elektronickej podobe, ale len za predpokladu, že zákazník vopred súhlasil s elektronickou formou. Zákon pritom priamo zakazuje vydanie viacerých originálov toho istého bločku, ako aj akékoľvek zmeny už vytvoreného dokumentu. Po vytlačení alebo odoslaní sa bloček považuje za konečný a nepodlieha úpravám.
Samostatne sa reguluje aj samotná forma elektronického bločku. Ak si zákazník vyberie elektronickú verziu, predajca má právo dočasne spracovať jeho kontaktné údaje, napríklad e-mailovú adresu, výlučne na účely zaslania dokumentu. Potom sa bloček zasiela v elektronickej podobe a tlačená verzia sa nevydáva.
Čo musí byť v bločku?
Pokladničný bloček, vytvorený cez e-Kasa, musí prísne zodpovedať stanovenému zoznamu povinných údajov. Zákon vyžaduje, aby dokument umožňoval jednoznačne identifikovať ako predajcu, tak aj samotnú operáciu, a obsahoval úplné daňové informácie.
V prvom rade sa v bločku uvádzajú údaje predajcu: jeho názov, právna adresa a miesto podnikania, ak sa líši od právnej adresy. Povinne sa zaznamenáva daňový identifikátor — DIČ, a ak je podnikateľ platcom DPH, tak aj identifikačné číslo VAT. Tieto údaje umožňujú jednoznačne určiť subjekt, ktorý uskutočnil predaj.
Ďalej sa v bločku uvádzajú technické parametre dokumentu: číslo bločku, identifikátor transakcie, dátum a presný čas jeho vytvorenia. Podstatnou časťou je aj prítomnosť QR kódu a kontrolného kódu predajcu, ktoré umožňujú daňovým orgánom a zákazníkovi overiť pravosť dokumentu.
Ako správne písať názov tovaru?
Samostatný blok požiadaviek sa týka samotnej podstaty predaja. Každý tovar alebo služba musia byť opísané tak, aby ich bolo možné jednoznačne identifikovať. Zákon priamo zakazuje používať príliš všeobecné formulácie alebo výlučne kódy.
Napríklad označenie „mliečny produkt“ sa považuje za nedostatočné, zatiaľ čo „maslo“, „syr“ alebo „jogurt“ sú už prípustné. Podobne v oblasti služieb nestačí napísať „oprava automobilu“ — je potrebné upresnenie, napríklad „výmena brzdových doštičiek“ alebo „lakovanie karosérie“. Cieľom tejto požiadavky je, aby sa bloček mohol použiť nielen na daňovú evidenciu, ale aj pri možných reklamáciách alebo kontrolách.
Samostatne sa zdôrazňuje požiadavka používania slovenského jazyka a správnej diakritiky. Všetky symboly musia byť zobrazené správne, vrátane špeciálnych znakov slovenského abecedy. Práve táto požiadavka sa stala predmetom verejnej diskusie v súvislosti s kauzou langoš, keď absencia diakritiky bola interpretovaná ako porušenie. Napriek následnému zrušeniu pokuty samotný prípad ukázal, že aj formálne jazykové chyby môžu byť dôvodom na sťažnosti zo strany finančnej správy.
Dodatočné informácie a pokuty
Zákon tiež reguluje prípady vrátenia tovaru, reklamácií a špeciálnych operácií, napríklad predaja darčekových poukážok alebo práce so zálohovými obalmi. V takýchto situáciách musí bloček obsahovať správne identifikátory, ktoré umožňujú spojiť operáciu s pôvodným predajom alebo ju zaznamenať ako vrátenie.
Porušenia požiadaviek na formátovanie pokladničných bločkov sa považujú za administratívne priestupky a môžu viesť k značným pokutám. V závislosti od povahy porušenia sa sankcie pohybujú od malých súm do niekoľkých tisíc eur. Napríklad za vydanie bločku, ktorý nezodpovedá stanoveným požiadavkám, alebo za absenciu povinných údajov sú stanovené pokuty vo výške od 150 do 6 500 eur, s navýšením pri opakovaných porušeniach.
Vážnejšie sankcie sa uplatňujú v prípadoch hrubých porušení, ako je použitie nesprávneho pokladničného systému, zmena už vydaného bločku alebo nesplnenie povinnosti jeho vydania. V týchto prípadoch môžu pokuty dosiahnuť od 1 500 do 20 000 eur, a pri opakovaných porušeniach byť ešte vyššie. Finančná správa pritom osobitne zdôrazňuje, že odstránenie chyby počas kontroly neoslobodzuje od zodpovednosti: fakt porušenia sa zaznamenáva v momente jeho zistenia, a oprava môže len ovplyvniť výšku pokuty, ale ju nezruší.